Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
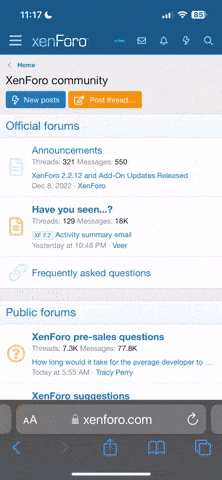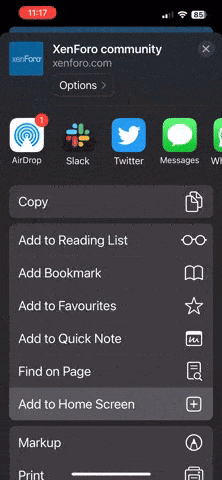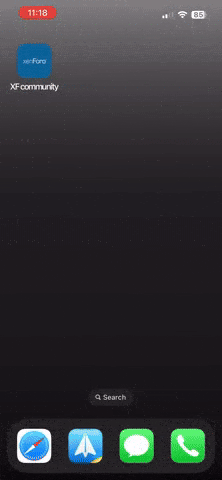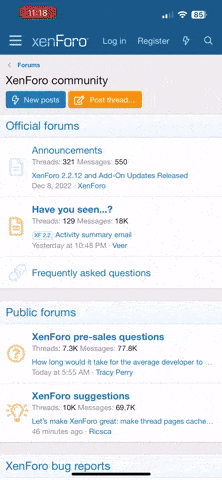
Anmerkung: this_feature_currently_requires_accessing_site_using_safari
Du verwendest einen veralteten Browser. Es ist möglich, dass diese oder andere Websites nicht korrekt angezeigt werden.
Du solltest ein Upgrade durchführen oder einen alternativen Browser verwenden.
Du solltest ein Upgrade durchführen oder einen alternativen Browser verwenden.
[Sammelthread] Der Gehalts- und Arbeitsplatzthread
- Ersteller 1up
- Erstellt am


plutoniumsulfat
Urgestein
- Mitglied seit
- 01.12.2015
- Beiträge
- 2.841
und nein, ich wähle keine afd. ich kann die afd wähler aber gut verstehen. und jeder der über afd wähler meckert ist ein noch größerer idiot. denn es ist gutes recht diese zu wählen, bzw es ist sogesehen auch die einzige chance, irgendwie seinen unmut zu äußern (alle macht geht vom volk aus. sie wird durch wahlen...)
Da steht aber nicht von AfD. Es gibt genug Parteien, womit du dem aktuellen System gegenüber deinen Unmut ausdrücken kannst und so ziemlich alle davon sind besser als die AfD. Die nimmt nämlich auch nur das, was wir heute schon haben und macht es noch extremer. Ich wüsste nicht, was da besser werden soll.

Daunti
Urgestein
Ob die AfD gut oder schlecht ist, ist doch nicht die Frage. Die AfD ist das Damokles Schwert über SPD und Union.


- Mitglied seit
- 01.01.2009
- Beiträge
- 4.667
- Laptop
- Precision 5470
- Details zu meinem Laptop
- Prozessor
- Intel I7-12800H
- Mainboard
- Dell OEM
- Kühler
- Dell OEM
- Speicher
- 32gb DDR5 5200mhz
- Grafikprozessor
- RTX A1000+ Iris XE
- Display
- IPS 1920x1200
- SSD
- 4TB PNY CS3040
WoW just wow...
Soviel Unsinn habe ich lange nicht mehr am Stück gehört. AFD wählen damit es einen Wechsel gibt xD.
Diese lustige Partei kann nichts und könnte garnicht regieren... Alleine das Programm zeugt von Idiotie ohne Ende.
Gesendet von meinem Moto Z2 Play mit Tapatalk
Soviel Unsinn habe ich lange nicht mehr am Stück gehört. AFD wählen damit es einen Wechsel gibt xD.
Diese lustige Partei kann nichts und könnte garnicht regieren... Alleine das Programm zeugt von Idiotie ohne Ende.
Gesendet von meinem Moto Z2 Play mit Tapatalk

eXTA
Enthusiast
- Mitglied seit
- 19.10.2007
- Beiträge
- 5.645
- Ort
- Rostock!
- Desktop System
- Locke
- Laptop
- Surface
- Details zu meinem Desktop
- Prozessor
- 7800X3D
- Mainboard
- ASUS Prime B650-PLUS
- Kühler
- ARCTIC Liquid Freezer II 240
- Speicher
- 32GB 6000 MHz
- Grafikprozessor
- 7900XTX
- Display
- ASUS MG278
- SSD
- 970 EVO Plus
- HDD
- genügend
- Opt. Laufwerk
- Floppy
- Soundkarte
- ext. DAC
- Gehäuse
- BeQuiet Pure Base 500DX
- Mouse
- G502
- Betriebssystem
- W10
- Webbrowser
- Netscape
- Internet
- ▼GBit

Gesendet von meinem One Plus 5 mit Tapatalk

GiGaKoPi
Urgestein
- Mitglied seit
- 07.06.2006
- Beiträge
- 5.074
bei mir 80%-90% Sparquoten, hab ja keine mietkosten.
Wohnst du unter einer Brücke?
G
Gelöschtes Mitglied 101206
Guest
darf ich fragen wie alt du bist? :P

freestylercs
Urgestein
Wir können dann auch langsam gerne zurück zum Thema kommen 🙂
Wie hoch sind eure Sparquoten so? Ab Oktober wären bei mir 40 - 50% vom Netto realistisch. Großteil geht dann aber in die Rücklage fürs neue Auto.
Momentan bleiben knapp 40-50% von den Einnahmen über. Richtig sparen tun wir aber nur weniger als 30%.
Mein Ziel in den nächsten zwei Jahren ist, die laufenden Kosten deutlich zu reduzieren. Alles was nicht sein muss kommt weg.

Furior
Enthusiast
- Mitglied seit
- 15.07.2010
- Beiträge
- 1.302
- Ort
- Ba-Wü
- Desktop System
- God of Games
- Laptop
- HP ZBook G8 / MacBook Air 15" (M2)
- Details zu meinem Desktop
- Prozessor
- 13900KF
- Mainboard
- EVGA Z690 DARK K|NGP|N
- Kühler
- Aquacomputer cuplex kryos NEXT RGBpx black
- Speicher
- G-Skill Trident Z5 DDR5-6600 C34 / 32GB
- Grafikprozessor
- AsRock RX 7900 XTX AQUA 24GB OC
- Display
- LG 38GN950-B
- SSD
- Samsung 990 Pro (1TB) & 990 EVO Plus (4TB)
- Soundkarte
- CREATIVE Sound BlasterX AE-5 Plus Pure Edition
- Gehäuse
- Corsair 1000D
- Netzteil
- Corsair HX1000i ATX 3.0
- Keyboard
- Keychron Q6 Max
- Mouse
- Logitech MX Master 4
- Betriebssystem
- Windoof 11
- Webbrowser
- Opera
- Sonstiges
- iPad Pro11" WiFi+Cellular
In der "richtigen" PKV, mit richtig ausgewählen Leistungen und wirklich passenden Police, spart man gar nichts.
Das Einzige, wo man was "sparen" könnte ist die BRE. Das dürfte bei so ca 600€ im Jahr liegen, wie gesagt, bei richtig "dimensionierten" Policen, keine 200€ Lockangebote.
Hier muss ich sagen bist du nicht richtig informiert!
Ich bin noch vor der "unisex-Geschichte" aus der GKV raus gekommen und bezahle nun seit vielen Jahren deutlich weniger, bei nahezu gleichbleibendem Beitragsatz und exponentiell besseren Leistungen.
Jedoch selbst heutzutage macht es immer noch Sinn wenn man kann zu wechseln. (solange man nicht schon ein körperliches Wrack ist und nicht in eine PKV rein kommt)
Furior
Enthusiast
- Mitglied seit
- 15.07.2010
- Beiträge
- 1.302
- Ort
- Ba-Wü
- Desktop System
- God of Games
- Laptop
- HP ZBook G8 / MacBook Air 15" (M2)
- Details zu meinem Desktop
- Prozessor
- 13900KF
- Mainboard
- EVGA Z690 DARK K|NGP|N
- Kühler
- Aquacomputer cuplex kryos NEXT RGBpx black
- Speicher
- G-Skill Trident Z5 DDR5-6600 C34 / 32GB
- Grafikprozessor
- AsRock RX 7900 XTX AQUA 24GB OC
- Display
- LG 38GN950-B
- SSD
- Samsung 990 Pro (1TB) & 990 EVO Plus (4TB)
- Soundkarte
- CREATIVE Sound BlasterX AE-5 Plus Pure Edition
- Gehäuse
- Corsair 1000D
- Netzteil
- Corsair HX1000i ATX 3.0
- Keyboard
- Keychron Q6 Max
- Mouse
- Logitech MX Master 4
- Betriebssystem
- Windoof 11
- Webbrowser
- Opera
- Sonstiges
- iPad Pro11" WiFi+Cellular
auf die fresse gibts von der PVK erst im alter. man muss die jungen gesunden leute ja irgendwie überreden in die PVK zu kommen.
Das typische Stammtischgeschwätz mit gefährlichem Halbwissen kenne ich zur genüge Danke kein Bedarf auf solch sinnlose Diskussionen...
Furior
Enthusiast
- Mitglied seit
- 15.07.2010
- Beiträge
- 1.302
- Ort
- Ba-Wü
- Desktop System
- God of Games
- Laptop
- HP ZBook G8 / MacBook Air 15" (M2)
- Details zu meinem Desktop
- Prozessor
- 13900KF
- Mainboard
- EVGA Z690 DARK K|NGP|N
- Kühler
- Aquacomputer cuplex kryos NEXT RGBpx black
- Speicher
- G-Skill Trident Z5 DDR5-6600 C34 / 32GB
- Grafikprozessor
- AsRock RX 7900 XTX AQUA 24GB OC
- Display
- LG 38GN950-B
- SSD
- Samsung 990 Pro (1TB) & 990 EVO Plus (4TB)
- Soundkarte
- CREATIVE Sound BlasterX AE-5 Plus Pure Edition
- Gehäuse
- Corsair 1000D
- Netzteil
- Corsair HX1000i ATX 3.0
- Keyboard
- Keychron Q6 Max
- Mouse
- Logitech MX Master 4
- Betriebssystem
- Windoof 11
- Webbrowser
- Opera
- Sonstiges
- iPad Pro11" WiFi+Cellular
ein artikel dazu Privatversicherten droht ein erneuter Beitragsschock - WELT
aber kurz gesagt, du bist glücklich mit mehr leistung, dann ist es ja ok. du wirst am ende aber auch mehr dafür zahlen, wie eben jemand der es sich leistet ein teures auto zu fahren. das fiese an dem system der PKV ist aber, dass man als versicherter der spielball der pharmaindustrie ist und teure medikamente bezahlt werden wollen.
als GKV ist man auch spielball aber bei weitem nicht in dem ausmaß wenn man sich die preissteigerungen 2017 der PKV ansieht.
Wie ich schon sagte, leider nur Halbwissen.
Was sagt dieser sehr allgemein gehaltene und absolut nichtssagende Artikel über meinen Beitrag aus --> NICHTS --> mein Beitrag ist in den letzten 5 Jahren um 20€ gestiegen also für mich um 10€.
Es kommt immer auf den Tarif an, es gibt immer solche und solche PKV`s....
Zuletzt bearbeitet:
T
TurboCharged
Guest
Hier muss ich sagen bist du nicht richtig informiert!
Ich bin noch vor der "unisex-Geschichte" aus der GKV raus gekommen und bezahle nun seit vielen Jahren deutlich weniger, bei nahezu gleichbleibendem Beitragsatz und exponentiell besseren Leistungen.
Jedoch selbst heutzutage macht es immer noch Sinn wenn man kann zu wechseln. (solange man nicht schon ein körperliches Wrack ist und nicht in eine PKV rein kommt)
Ich bin sehr wohl richtig informiert, mach dir da mal keine Sorgen. Ohne irgendwas zu wissen, wie die Police aussieht, was für Sondergeschichten da mit drin sind, und und und. Aber behaupten, dass man was sparen kann.
Bei richtig und passend ausgewählten Leistungen, einer seriösen Gesellschaft, die genug Altersrücklagen und etc. bildet, liegen die Beiträge für PKV sehr nah an denen der GKV.
Wenn in die PKV wechselt um Geld zu sparen, wird später sein blaues Wunder erleben.
auf die fresse gibts von der PVK erst im alter. man muss die jungen gesunden leute ja irgendwie überreden in die PVK zu kommen.
Wenn man nur das vom TV und sonstwas nachlabert und nicht in der Lage ist, sich selbst zu informieren, sollte man lieben die Klappe halten.
OiOlli
Urgestein
- Mitglied seit
- 16.05.2015
- Beiträge
- 3.456
- Details zu meinem Desktop
- Prozessor
- Ryzen R7 9800X3D
- Mainboard
- GIGABYTE X870 Eagle WIFI7
- Kühler
- Noctua NH-U12A
- Speicher
- 2x 32 GB CORSAIR Vengeance DDR5 RAM 6000MHz CL30
- Grafikprozessor
- INNO3D GeForce RTX 5070 Ti X3 OC 16GB Grafikkarte
- Display
- Samsung Odyssey OLED G6 LS27DG612SUXEN
- SSD
- Samsung 990 Pro 4 TB, Samsung 980 Pro 2 TB,
- Soundkarte
- Soundblaster Z
- Gehäuse
- Fractal Design Meshify 2 XL Black
- Netzteil
- BeQuiet Straight Pure Power 12 M 750 Watt
- Keyboard
- HyperX Alloy Elite 2
- Mouse
- Logitech G403
- Betriebssystem
- Windows 11 Pro
- Webbrowser
- Opera One 107
- Internet
- ▼100 Mbit ▲40 Mbit
Ich liebe ja Paydays Beiträge. Dürfte die PKV nicht die Gesunden und Reichen abziehen und könnte die GKV auch mal eben einen Fünfstelligen Betrag von Mitgliedern verlangen, Dann wäre unser Gesundheitssystem besser.
Was die Beiträge im Alter angeht ist bawders Aussage ziemlich pauschal, Aber nicht falsch. Im Alter steigen trotz Beitragsrückstellung die leisten Tarife für Senioren extrem an.
Was die Beiträge im Alter angeht ist bawders Aussage ziemlich pauschal, Aber nicht falsch. Im Alter steigen trotz Beitragsrückstellung die leisten Tarife für Senioren extrem an.
Zuletzt bearbeitet:
T
TurboCharged
Guest
Was die Beiträge im Alter angeht ist bawders Aussage ziemlich pauschal, Aber nicht falsch. Im Alter steigen trotz Beitragsrückstellung die leisten Tarife für Senioren extrem an.
Das hängt von soooooooo vielen Faktoren ab, da ist die Alterrückstellung nur eins von vielen.

Hardwarekäufer
Banned
Zum Glück kommen die ganzen alten Leute nicht wieder in die GKV im Alter.
Maverick
Legende
- Mitglied seit
- 29.10.2006
- Beiträge
- 9.540
- Details zu meinem Desktop
- Prozessor
- AMD Ryzen 7 7800X3D
- Mainboard
- MSI B650 Tomahawk Wifi
- Kühler
- Thermalright Phantom Spirit 120 SE
- Speicher
- G.Skill Trident Z5 Neo 32GB DDR5-6000
- Grafikprozessor
- MSI Geforce RTX 5090 Vanguard SOC
- Display
- ASUS ROG Swift PG32UCDP
- SSD
- 2x Samsung 980 PRO 2 TB
- Gehäuse
- Fractal Meshify 2 XL
- Netzteil
- Corsair HX1200i
Ich habe hier schon zigmal erzählt, dass die Beiträge in der PKV im Alter nicht einfach mal ansteigen. Das ist einfach Quatsch.
Ich für meinen Teil muss nur die Erhöhungsbeiträge zahlen, wenn die Debeka mal auf die Idee kommt alle paar Jahre den Beitrag um ein paar Prozent zu erhöhen. Ich muss nicht mehr zahlen, wenn ich irgendwann 50, 60, 70 oder was auch immer werde. Dieses Thema hatten wir hier aber schon oft.
Ich für meinen Teil muss nur die Erhöhungsbeiträge zahlen, wenn die Debeka mal auf die Idee kommt alle paar Jahre den Beitrag um ein paar Prozent zu erhöhen. Ich muss nicht mehr zahlen, wenn ich irgendwann 50, 60, 70 oder was auch immer werde. Dieses Thema hatten wir hier aber schon oft.

Dave223
Legende
Ich habe hier schon zigmal erzählt, dass die Beiträge in der PKV im Alter nicht einfach mal ansteigen. Das ist einfach Quatsch.
Ich für meinen Teil muss nur die Erhöhungsbeiträge zahlen, wenn die Debeka mal auf die Idee kommt alle paar Jahre den Beitrag um ein paar Prozent zu erhöhen. Ich muss nicht mehr zahlen, wenn ich irgendwann 50, 60, 70 oder was auch immer werde. Dieses Thema hatten wir hier aber schon oft.
Na ja, aber das Erhöhen in der privaten kann aber aus zig verschiedenen Gründen passieren und quasi jede Private für sich durchziehen. In der gesetzlichen Wechsel ich, IJ der privaten geht das auch - mit höherem Einstiegsbeitrag bei der neuen Kasse....
Nicht umsonst versuchen viele im Alter noch in die GKV zu kommen (wobei da zum Glück ein Stück weit ein Riegel vorgeschoben wurde)
OiOlli
Urgestein
- Mitglied seit
- 16.05.2015
- Beiträge
- 3.456
- Details zu meinem Desktop
- Prozessor
- Ryzen R7 9800X3D
- Mainboard
- GIGABYTE X870 Eagle WIFI7
- Kühler
- Noctua NH-U12A
- Speicher
- 2x 32 GB CORSAIR Vengeance DDR5 RAM 6000MHz CL30
- Grafikprozessor
- INNO3D GeForce RTX 5070 Ti X3 OC 16GB Grafikkarte
- Display
- Samsung Odyssey OLED G6 LS27DG612SUXEN
- SSD
- Samsung 990 Pro 4 TB, Samsung 980 Pro 2 TB,
- Soundkarte
- Soundblaster Z
- Gehäuse
- Fractal Design Meshify 2 XL Black
- Netzteil
- BeQuiet Straight Pure Power 12 M 750 Watt
- Keyboard
- HyperX Alloy Elite 2
- Mouse
- Logitech G403
- Betriebssystem
- Windows 11 Pro
- Webbrowser
- Opera One 107
- Internet
- ▼100 Mbit ▲40 Mbit
Du hast Versicherungskaufmann gelernt?Will aber keiner verstehen. Willkommen im Internet
Maverick
Legende
- Mitglied seit
- 29.10.2006
- Beiträge
- 9.540
- Details zu meinem Desktop
- Prozessor
- AMD Ryzen 7 7800X3D
- Mainboard
- MSI B650 Tomahawk Wifi
- Kühler
- Thermalright Phantom Spirit 120 SE
- Speicher
- G.Skill Trident Z5 Neo 32GB DDR5-6000
- Grafikprozessor
- MSI Geforce RTX 5090 Vanguard SOC
- Display
- ASUS ROG Swift PG32UCDP
- SSD
- 2x Samsung 980 PRO 2 TB
- Gehäuse
- Fractal Meshify 2 XL
- Netzteil
- Corsair HX1200i
Na ja, aber das Erhöhen in der privaten kann aber aus zig verschiedenen Gründen passieren und quasi jede Private für sich durchziehen. In der gesetzlichen Wechsel ich, IJ der privaten geht das auch - mit höherem Einstiegsbeitrag bei der neuen Kasse....
Nicht umsonst versuchen viele im Alter noch in die GKV zu kommen (wobei da zum Glück ein Stück weit ein Riegel vorgeschoben wurde)
Vielleicht magst du Recht haben, ich kenne nicht alle PKV. Aber bawders Pauschalaussage, dass es im Alter teuer wird ist einfach falsch.
Meine PKV hat bisher nur die Erhöhungen, die alle paar Jahre für jeden gelten (zuletzt gabs eine Erhöhung von fast 10%). Individuelle Erhöhungen, nur weil jemand gerade zB 50 oder 60 geworden ist, gibts nicht. Das hat mir mein Ansprechpartner der PKV so mitgeteilt. Auch andere ältere auf meiner Dienststelle, die ebenfalls bei der gleichen PKV sind, können das bestätigen.
Das man relativ jung und gesund sein soll bei Eintritt in die PKV, ist klar. Meine Frau ist später eingestiegen und bezahlt schon mehr. Zumal wir auch beide den Risikozuschlag zahlen müssen. Aber ich bezahle immer noch nicht mehr, als ich mit dem Beitrag in einer GKV hätte zahlen müssen. Und auch im Alter wird das überschaubar bleiben.
Dave223
Legende
Das ist korrekt. Ich denke bawder verwechselt das mit den Einstiegsbeiträgen die im Alter höher werden. Dennoch ist eben in der PKV auch nicht alles gold was glänzt. ZB zahlst du als Rentner immer noch deinen "alten" Beitrag obwohl du weniger Einkommen als vorher hast, in der GKV ist dein Beitrag eben an dein Einkommen geknüpft.
OiOlli
Urgestein
- Mitglied seit
- 16.05.2015
- Beiträge
- 3.456
- Details zu meinem Desktop
- Prozessor
- Ryzen R7 9800X3D
- Mainboard
- GIGABYTE X870 Eagle WIFI7
- Kühler
- Noctua NH-U12A
- Speicher
- 2x 32 GB CORSAIR Vengeance DDR5 RAM 6000MHz CL30
- Grafikprozessor
- INNO3D GeForce RTX 5070 Ti X3 OC 16GB Grafikkarte
- Display
- Samsung Odyssey OLED G6 LS27DG612SUXEN
- SSD
- Samsung 990 Pro 4 TB, Samsung 980 Pro 2 TB,
- Soundkarte
- Soundblaster Z
- Gehäuse
- Fractal Design Meshify 2 XL Black
- Netzteil
- BeQuiet Straight Pure Power 12 M 750 Watt
- Keyboard
- HyperX Alloy Elite 2
- Mouse
- Logitech G403
- Betriebssystem
- Windows 11 Pro
- Webbrowser
- Opera One 107
- Internet
- ▼100 Mbit ▲40 Mbit
Selbst wenn man jung einsteigt werden die Beiträge im Alter stark ansteigen, macht euch da mal keine Sorgen. Gerade wenn man die Versicherung dann mal öfters braucht. Hat schon seine Gründe, warum viele später wieder versuchen in das Solidarsystem reinzukommen, was sie nicht mitbezahlen wollten.
S
Scrush
Guest
Wir können dann auch langsam gerne zurück zum Thema kommen 🙂
Wie hoch sind eure Sparquoten so? Ab Oktober wären bei mir 40 - 50% vom Netto realistisch. Großteil geht dann aber in die Rücklage fürs neue Auto.
durch den umzug konnte ich dann diesen monat 900 euro weglegen. nach abzug von miete und dem betrag bleiben noch 620 euro über für den monat. das sollte passen. alles was dann noch übrig bleibt kommt ebenfalls auf das "sparkonto"
und auto ist bei mir auch dran. müsste kommenden monat zum tüv. schwank noch ob ich die kiste nochmal drüberschieb oder ob ich nicht gleich nach was anderem schau. es wird so oder so kommen. weis nur noch nicht was.
Maverick
Legende
- Mitglied seit
- 29.10.2006
- Beiträge
- 9.540
- Details zu meinem Desktop
- Prozessor
- AMD Ryzen 7 7800X3D
- Mainboard
- MSI B650 Tomahawk Wifi
- Kühler
- Thermalright Phantom Spirit 120 SE
- Speicher
- G.Skill Trident Z5 Neo 32GB DDR5-6000
- Grafikprozessor
- MSI Geforce RTX 5090 Vanguard SOC
- Display
- ASUS ROG Swift PG32UCDP
- SSD
- 2x Samsung 980 PRO 2 TB
- Gehäuse
- Fractal Meshify 2 XL
- Netzteil
- Corsair HX1200i
Selbst wenn man jung einsteigt werden die Beiträge im Alter stark ansteigen, macht euch da mal keine Sorgen. Gerade wenn man die Versicherung dann mal öfters braucht. Hat schon seine Gründe, warum viele später wieder versuchen in das Solidarsystem reinzukommen, was sie nicht mitbezahlen wollten.
Es ist bei meiner PKV so wie ich es beschrieben habe. Mach dir da mal keine Sorgen.
Furior
Enthusiast
- Mitglied seit
- 15.07.2010
- Beiträge
- 1.302
- Ort
- Ba-Wü
- Desktop System
- God of Games
- Laptop
- HP ZBook G8 / MacBook Air 15" (M2)
- Details zu meinem Desktop
- Prozessor
- 13900KF
- Mainboard
- EVGA Z690 DARK K|NGP|N
- Kühler
- Aquacomputer cuplex kryos NEXT RGBpx black
- Speicher
- G-Skill Trident Z5 DDR5-6600 C34 / 32GB
- Grafikprozessor
- AsRock RX 7900 XTX AQUA 24GB OC
- Display
- LG 38GN950-B
- SSD
- Samsung 990 Pro (1TB) & 990 EVO Plus (4TB)
- Soundkarte
- CREATIVE Sound BlasterX AE-5 Plus Pure Edition
- Gehäuse
- Corsair 1000D
- Netzteil
- Corsair HX1000i ATX 3.0
- Keyboard
- Keychron Q6 Max
- Mouse
- Logitech MX Master 4
- Betriebssystem
- Windoof 11
- Webbrowser
- Opera
- Sonstiges
- iPad Pro11" WiFi+Cellular
Es ist bei meiner PKV so wie ich es beschrieben habe. Mach dir da mal keine Sorgen.
same here --> leider sind es zum Großteil einfach falsche Informationen die den Leuten eingetrichtert werden.
Wenn man nach konkreten Beispielen fragt, was ich schon bei Bekannten die bei GKV`s arbeiten getan habe, kommt nichts außer heißer Luft und Verallgemeinerungen.
Teilweise ist es natürlich auch noch Unmut / Neid, von denen die gar nicht wählen können.
OiOlli
Urgestein
- Mitglied seit
- 16.05.2015
- Beiträge
- 3.456
- Details zu meinem Desktop
- Prozessor
- Ryzen R7 9800X3D
- Mainboard
- GIGABYTE X870 Eagle WIFI7
- Kühler
- Noctua NH-U12A
- Speicher
- 2x 32 GB CORSAIR Vengeance DDR5 RAM 6000MHz CL30
- Grafikprozessor
- INNO3D GeForce RTX 5070 Ti X3 OC 16GB Grafikkarte
- Display
- Samsung Odyssey OLED G6 LS27DG612SUXEN
- SSD
- Samsung 990 Pro 4 TB, Samsung 980 Pro 2 TB,
- Soundkarte
- Soundblaster Z
- Gehäuse
- Fractal Design Meshify 2 XL Black
- Netzteil
- BeQuiet Straight Pure Power 12 M 750 Watt
- Keyboard
- HyperX Alloy Elite 2
- Mouse
- Logitech G403
- Betriebssystem
- Windows 11 Pro
- Webbrowser
- Opera One 107
- Internet
- ▼100 Mbit ▲40 Mbit
Klar. Was wissen schon Versicherungskaufleute.
Maverick
Legende
- Mitglied seit
- 29.10.2006
- Beiträge
- 9.540
- Details zu meinem Desktop
- Prozessor
- AMD Ryzen 7 7800X3D
- Mainboard
- MSI B650 Tomahawk Wifi
- Kühler
- Thermalright Phantom Spirit 120 SE
- Speicher
- G.Skill Trident Z5 Neo 32GB DDR5-6000
- Grafikprozessor
- MSI Geforce RTX 5090 Vanguard SOC
- Display
- ASUS ROG Swift PG32UCDP
- SSD
- 2x Samsung 980 PRO 2 TB
- Gehäuse
- Fractal Meshify 2 XL
- Netzteil
- Corsair HX1200i
Die Frage ist: erzählen meine Kollegen, welche u.a. auch zwischen 50-60 Jahre alt sind, etwa Mist oder können ihre Verträge nicht bzw. deren Kontoauszüge nicht lesen oder sind gar doof?
@furior
Ja, das ist echt anstrengend, dass gebetsmühlenartig zu wiederholen.
@furior
Ja, das ist echt anstrengend, dass gebetsmühlenartig zu wiederholen.
Maverick
Legende
- Mitglied seit
- 29.10.2006
- Beiträge
- 9.540
- Details zu meinem Desktop
- Prozessor
- AMD Ryzen 7 7800X3D
- Mainboard
- MSI B650 Tomahawk Wifi
- Kühler
- Thermalright Phantom Spirit 120 SE
- Speicher
- G.Skill Trident Z5 Neo 32GB DDR5-6000
- Grafikprozessor
- MSI Geforce RTX 5090 Vanguard SOC
- Display
- ASUS ROG Swift PG32UCDP
- SSD
- 2x Samsung 980 PRO 2 TB
- Gehäuse
- Fractal Meshify 2 XL
- Netzteil
- Corsair HX1200i
Äh bawder, wenn du genau gelesen hättest dann hättest du verstanden, dass ich meine Erfahrung zu meiner PKV geschildert habe. Von dir dagegen kamen irgendwelche Links, die unsere Erfahrung eben nicht bestätigen. Wie kannst du etwas dazu beitragen, wenn du irgendwas von welchen Webseiten liest?
Ich habe gesagt, dass deine pauschale Aussage falsch ist. Und die ist falsch, denn bei mir ist es nicht so. Oder meinst du meinen PKV-Vertrag zu kennen?
Ich habe gesagt, dass deine pauschale Aussage falsch ist. Und die ist falsch, denn bei mir ist es nicht so. Oder meinst du meinen PKV-Vertrag zu kennen?
Zuletzt bearbeitet: