Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
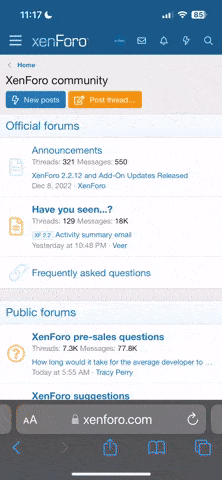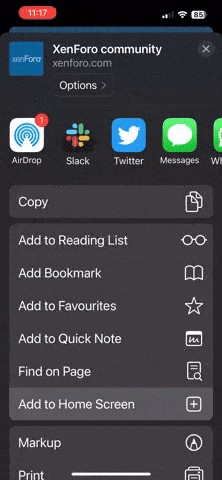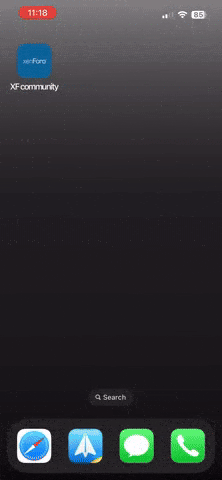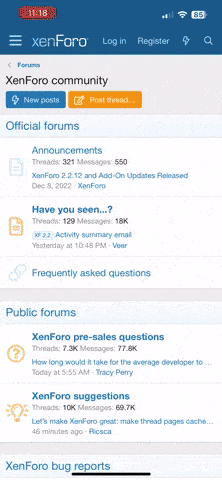
Anmerkung: this_feature_currently_requires_accessing_site_using_safari
Du verwendest einen veralteten Browser. Es ist möglich, dass diese oder andere Websites nicht korrekt angezeigt werden.
Du solltest ein Upgrade durchführen oder einen alternativen Browser verwenden.
Du solltest ein Upgrade durchführen oder einen alternativen Browser verwenden.
[Sammelthread] Der Gehalts- und Arbeitsplatzthread
- Ersteller 1up
- Erstellt am

Hallo zusammen,
würde gerne mal wissen, in wie weit ihr eine Berufsunfähigkeitsversicherung empfehlt. Sollte ich eine abschließen?
Subjektive Meinung: Nur bei Risiko behafteten Berufen und auch nur mit besser bezahlten Gehalt.
..oder wenn Du bereits mit Angstschweiss auf der Stirn die Arbeit antrittst.
Denke aber, dass es diesbezüglich bessere Anlaufstellen gibt, die deine Frage beantworten können.
BU-Versicherung sollte man meiner Meinung nach so früh wie möglich abschließen, da die mit jeder Krankheit, die man mal hatte, potentiell teurer werden. Das ist auch unabhängig vom Beruf. Risikoärmere Berufe werden günstiger versichert, Berufe mit hohem Risiko teurer oder garnicht.
Wenn man erst einmal mit Angstschweiß auf der Stirn seine Arbeit macht, gibt es dafür gewöhnlich einen Grund. Und dann kannst du es mit einer BU-Versicherung gleich ganz vergessen.
Unfälle machen nicht den größten Anteil als Grund für Berufsunfähigkeit aus. Vor allem psychische Erkrankungen und Störungen des Bewegungsapparates (--> u.a. Rücken) sind Gründe. Dies kann JEDEN unabhängig vom ausgeübten Beruf treffen. Jeder 5. Arbeitnehmer in Deutschland wird berufsunfähig.
Ich persönlich habe aber auch keine Bu-Versicherung, bin mir aber des Risikos bewusst: Sollte irgendwas passieren, stehe ich ohne Absicherung da (vom Staat hierbei mal ganz abgesehen).
Der Staat bezahlt nur bei Arbeitsunfähigkeit (außer du bist vor 1960 (?) geboren).
Also wenn du dich gut um siehst kannst du eine BU finden die nicht nur die Arbeitsunfähigkeit "absichert" sondern gleichzeitig eine Rentenversicherung ist. Das hat zwei Vorteile
Erstens du kannst sie steuerlich absetzten
Zweitens zum Renteneintritt bekommt man den größten Teil der Einzahlungen wieder zurück
Von daher würde ich so eine Versicherung, insofern die Konditionen stimmen immer empfehlen!
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
Erstmal danke an alle!
Letzteres klingt doch gut! Zwei Fliegen mit einer Klatsche! Werde mich da mal umhören!
Ich würde von der gekoppelten Variante abraten. Du kannst zwar die Beiträge von der Steuer absetzen, musst aber im Leistungsfall (also wenn du BU bist) deine BU-Rente auch versteuern. Das heißt, dass du einen höheren Betrag absichern musst um dann im Falle eines Falles die selbe Leistung zu bekommen. Das frisst einen erheblichen Teil der angeblichen Steuerersparnis wieder auf.
Außerdem ist eben auch so, wie holler es sagt: man sollte Risikoabsicherung und Sparen trennen, da man sonst sehr unflexibel ist, falls man mal weniger Geld zur Verfügung hat.
blueheaven
Urgestein
- Mitglied seit
- 03.09.2007
- Beiträge
- 1.249
Im Kern was Wahres: Geh nicht arbeiten, dann kommt es nicht zum Versicherungsfall und brauchst auch keine Versicherungsprämien aufbringen.

Herzlichen Glückwunsch, du hast es geschafft, mit mir hast du wieder jemanden mehr der keine sehr hohe Meinung von dir hat.
Herzlichen Glückwunsch, du hast es geschafft, mit mir hast du wieder jemanden mehr der keine sehr hohe Meinung von dir hat.
bist Du echt so untendurch, diese Aussage ernst zu nehmen? Den Animations-Trickfilm über den Menschen, hinter dem die Versicherungen das Leben lang her sind, kennst Du wohl nicht?
Kontrolliere dich selbst, bevor Du andern irgendwas in die Schuhe schiebst...
Letztlich läuft die Aussage auf die schlichte Weisheit heraus: Je mehr man hat, desto mehr kann man verlieren bzw. Je mehr man hat, desto grösser die Schar der Zecken.
Zuletzt bearbeitet:

Sharkbait
Enthusiast
- Mitglied seit
- 23.03.2011
- Beiträge
- 473
...
Ich würde von der gekoppelten Variante abraten. Du kannst zwar die Beiträge von der Steuer absetzen, musst aber im Leistungsfall (also wenn du BU bist) deine BU-Rente auch versteuern. Das heißt, dass du einen höheren Betrag absichern musst um dann im Falle eines Falles die selbe Leistung zu bekommen. Das frisst einen erheblichen Teil der angeblichen Steuerersparnis wieder auf.
Außerdem ist eben auch so, wie holler es sagt: man sollte Risikoabsicherung und Sparen trennen, da man sonst sehr unflexibel ist, falls man mal weniger Geld zur Verfügung hat.
Also ich glaube ich muss mich noch mal zu Wort melden.
Die Kopplung von der ich sprach sollte meiner Meinung nach nur so ausfallen, dass man zum Renteneintritt den größten teil der Einzahlungen zurück erhält (insofern du BU nicht in Anspruch genommen wurde)!!!
Diese Beiträge sind jedoch so gering dass da kaum eine wirklich merkbare Rente bei raus kommt.
Eigene Rentenabsicherung bleibt also nicht aus.
Insgesamt durch Steuer Ersparnis & Rentenrückzahlung
Kann das günstiger sein als eine reine BU. Deswegen schrieb ich auch " wenn du Konditionen stimmen"
Zu der Angabe dass man die einnahmen der BU versteuern muss wenn sue gekoppelt ist, dass muss man auch wenn sie nicht gekoppelt ist. Sämtliche einnahmen egal welcher Herkunft mit Ausnahme der Lotterie, das ist eine grau Zone, müssen versteuert werden!
Just my 2 cents

Gesendet von meinem GT-I9300 mit der Hardwareluxx App
blueheaven
Urgestein
- Mitglied seit
- 03.09.2007
- Beiträge
- 1.249
bist Du echt so untendurch, diese Aussage ernst zu nehmen? Den Animations-Trickfilm über den Menschen, hinter dem die Versicherungen das Leben lang her sind, kennst Du wohl nicht?
Kontrolliere dich selbst, bevor Du andern irgendwas in die Schuhe schiebst...
Letztlich läuft die Aussage auf die schlichte Weisheit heraus: Je mehr man hat, desto mehr kann man verlieren bzw. Je mehr man hat, desto grösser die Schar der Zecken.
Es geht hier nicht drum ob ich das ernst nehme oder nicht (was ich nebenbei nicht tue, so wie es bei allem ist was du schreibst) es geht einfach darum dass du müll schreibst.

teqqy
Enthusiast
Wenn ich meinen Beruf nicht mehr ausüben kann, kann ich mit größter Sicherheit einen anderen ausüben. Daher ist meiner Meinung nach eine BU unnötig. Über eine Arbeitsunfähigkeitsversicherung sollte man eher nachdenken. Weil diese Kosten sind meist extrem höher, vor allem wenn es um umbauten für die Wohnung etc geht (Barrierefreiheit). Ich als ITler werde sicher keine BU abschließen.
Also ich glaube ich muss mich noch mal zu Wort melden.
Die Kopplung von der ich sprach sollte meiner Meinung nach nur so ausfallen, dass man zum Renteneintritt den größten teil der Einzahlungen zurück erhält (insofern du BU nicht in Anspruch genommen wurde)!!!
Diese Beiträge sind jedoch so gering dass da kaum eine wirklich merkbare Rente bei raus kommt.
Eigene Rentenabsicherung bleibt also nicht aus.
Insgesamt durch Steuer Ersparnis & Rentenrückzahlung
Kann das günstiger sein als eine reine BU. Deswegen schrieb ich auch " wenn du Konditionen stimmen"
Zu der Angabe dass man die einnahmen der BU versteuern muss wenn sue gekoppelt ist, dass muss man auch wenn sie nicht gekoppelt ist. Sämtliche einnahmen egal welcher Herkunft mit Ausnahme der Lotterie, das ist eine grau Zone, müssen versteuert werden!
Just my 2 cents
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
Diese Rückzahlung bekommst du dann auf den Rentenanteil der Versicherung. Die BU ist eine Risikoabsicherung. Da bekommt man, wie bei jeder anderen Risikoabsicherung, nichts zurück. (ich lasse mich allerdings gerne vom Gegenteil überzeugen)
Es ist richtig, dass auch eine reine BU nicht per se steuerfrei ist. Jedoch wird diese im Gegensatz zur gekoppelten Rente, die zu 100% versteuert wird (also ab ca. 800€/Monat), nur mit dem Ertragsanteil versteuert. Dieser richtet sich wieder nach der Laufzeit. Selbst bei einer fiktiven Laufzeit von 50 Jahren, werden nur 50% versteuert. Also ist man bei einer BU-Rente von 1600€/Monat immer noch steuerfrei. Das führt dazu, dass ich bei einer Absicherung von 1600€/Monat (netto) bei einer gekoppelten Rente für ca. 2400€/Monat (brutto) bezahlen muss. Also muss ich schonmal eine Steuerersparnis von mindestens 33% haben. Und dann kommt noch dazu, dass ich bei dieser Absicherung auch mindestens genausoviel in die Rentenversicherung des Vertrags einzahlen muss, da ich sonst den BU-Anteil nicht absetzen darf. Es kann durchaus sein, dass man dann immer noch ein paar Euro günstiger ist, als bei einer getrennten BU und Rente. Dafür bin ich im höchsten Maße unflexibel.
Wenn ich meinen Beruf nicht mehr ausüben kann, kann ich mit größter Sicherheit einen anderen ausüben. Daher ist meiner Meinung nach eine BU unnötig. Über eine Arbeitsunfähigkeitsversicherung sollte man eher nachdenken. Weil diese Kosten sind meist extrem höher, vor allem wenn es um umbauten für die Wohnung etc geht (Barrierefreiheit). Ich als ITler werde sicher keine BU abschließen.
Du hast schon recht, dass man bei einer Berufsunfähigkeit ohne Arbeitsunfähigkeit quasi per Definition einen anderen Beruf ausüben kann. Das heißt aber noch lange nicht, dass du dann deinen Lebensstandard annähernd halten kannst. Es ist eben eine Risikoabsicherung, wie z.B. eine Versicherung gegen Fahrraddiebstahl. Man will eigentlich nie in die Situation kommen, dass man sie braucht.
Darkwonder
Banned
- Mitglied seit
- 03.01.2009
- Beiträge
- 2.618
Ehrliche Antwort, wenn ich nicht mehr laufen könnte, würde ich mir selbst bzw. durch andere den Gnadenstoß geben lassen.Wenn ich meinen Beruf nicht mehr ausüben kann, kann ich mit größter Sicherheit einen anderen ausüben. Daher ist meiner Meinung nach eine BU unnötig. Über eine Arbeitsunfähigkeitsversicherung sollte man eher nachdenken. Weil diese Kosten sind meist extrem höher, vor allem wenn es um umbauten für die Wohnung etc geht (Barrierefreiheit). Ich als ITler werde sicher keine BU abschließen.
Was will ich pers. dann in dem Zustand dahin vegetieren?
Somit würde ich sicherlich nur über eine BU nachdenken, da das eben auch einen Jobwechsel auf Grund andere Sachen einschließt.
Wenn ich aber überhaupt nicht mehr könnte ...
quod erat demonstrandum - es beginnt mit DirEs geht hier nicht drum ob ich das ernst nehme oder nicht (was ich nebenbei nicht tue, so wie es bei allem ist was du schreibst) es geht einfach darum dass du müll schreibst.
blueheaven
Urgestein
- Mitglied seit
- 03.09.2007
- Beiträge
- 1.249
quod erat demonstrandum - es beginnt mit Dir
Was genau willst du? Ich gehe arbeiten für mein Geld!

GregoryH
Enthusiast
- Mitglied seit
- 01.11.2009
- Beiträge
- 275
Wenn ich meinen Beruf nicht mehr ausüben kann, kann ich mit größter Sicherheit einen anderen ausüben. Daher ist meiner Meinung nach eine BU unnötig. Über eine Arbeitsunfähigkeitsversicherung sollte man eher nachdenken. Weil diese Kosten sind meist extrem höher, vor allem wenn es um umbauten für die Wohnung etc geht (Barrierefreiheit). Ich als ITler werde sicher keine BU abschließen.
Ja super, du bist Chirurg und brichst dir die Hand. Kannst zwar nicht mehr arbeiten als Chirurg, aber hey, du kannst doch bestimmt noch Kisten einräumen?
BU's für Operateure sind aber btw. eh unbezahlbar, aus ebenjenem Grund.
Sharkbait
Enthusiast
- Mitglied seit
- 23.03.2011
- Beiträge
- 473
Diese Rückzahlung bekommst du dann auf den Rentenanteil der Versicherung. Die BU ist eine Risikoabsicherung. Da bekommt man, wie bei jeder anderen Risikoabsicherung, nichts zurück. (ich lasse mich allerdings gerne vom Gegenteil überzeugen)
Es ist richtig, dass auch eine reine BU nicht per se steuerfrei ist. Jedoch wird diese im Gegensatz zur gekoppelten Rente, die zu 100% versteuert wird (also ab ca. 800€/Monat), nur mit dem Ertragsanteil versteuert. Dieser richtet sich wieder nach der Laufzeit. Selbst bei einer fiktiven Laufzeit von 50 Jahren, werden nur 50% versteuert. Also ist man bei einer BU-Rente von 1600€/Monat immer noch steuerfrei. Das führt dazu, dass ich bei einer Absicherung von 1600€/Monat (netto) bei einer gekoppelten Rente für ca. 2400€/Monat (brutto) bezahlen muss. Also muss ich schonmal eine Steuerersparnis von mindestens 33% haben. Und dann kommt noch dazu, dass ich bei dieser Absicherung auch mindestens genausoviel in die Rentenversicherung des Vertrags einzahlen muss, da ich sonst den BU-Anteil nicht absetzen darf. Es kann durchaus sein, dass man dann immer noch ein paar Euro günstiger ist, als bei einer getrennten BU und Rente. Dafür bin ich im höchsten Maße unflexibel.
...
Ich glaube du kennst dich da besser aus als ich denn ich kann da nichts ausrechnen. Ich gebe auch nur wieder was der Versicherungs"Fach"Mann meines Vertrauens gesagt hat.
Beispiel: ich habe eine BU mit Rentenanteil. Für die zahle ich 60,- Euro im Monat fix. Im falle einer nachgewiesenen BU bekomme ich 1000,- Euro monatlich. In 30Jahren hab ich ohne Zinsen ganz grob 21.000 Euro eingezahlt. Laut aktuellem bescheid bekomme ich derzeit entweder rund 15.000 Euro cash oder eine kleine Rente monatlich. Ich muss dazu sagen dass bei Vertragsabschluss das noch ein bisschen besser ausgesehen hat was aber aufgrund der schlechten Zinsen momentan runter geschraubt wird.
Ich find das ganz ok so ... Kritik erwünscht ;-)
Gesendet von meinem GT-I9300 mit der Hardwareluxx App

shinin
Umbrella Corp.
- Mitglied seit
- 17.12.2005
- Beiträge
- 6.423
- Details zu meinem Desktop
- Prozessor
- AMD Ryzen 9 7950X3D
- Mainboard
- MSI MAG B650 TOMAHAWK WIFI
- Kühler
- be quiet! Dark Rock Pro 5
- Speicher
- 96 GB Corsair Vengeance DDR5 6000 Mhz
- Grafikprozessor
- AMD Radeon RX 7900 XT 20 GB
- Display
- EIZO EV3895-BK 37,5“ Curved Ultrawide
- SSD
- 2 TB Kingston KC3000 PCIe 4.0 NVMe M.2 SSD
- Soundkarte
- SOUND BLASTER X AE-5 PLUS
- Gehäuse
- Fractal Design Meshify 2
- Netzteil
- be quiet! DARK POWER 12 750W 80+
- Keyboard
- HyperX Alloy Origins PBT
- Mouse
- HyperX Pulsfire Haste Wireless
- Betriebssystem
- Windows 11 Pro
- Webbrowser
- Brave
- Sonstiges
- Beyerdynamic MMX300
- Internet
- ▼1000 Mbit ▲50 MBit
Dann setz dich vielleicht erst einmal mit dem Thema "abstrakte Verweisbarkeit" auseinander.Wenn ich meinen Beruf nicht mehr ausüben kann, kann ich mit größter Sicherheit einen anderen ausüben. Daher ist meiner Meinung nach eine BU unnötig. Über eine Arbeitsunfähigkeitsversicherung sollte man eher nachdenken. Weil diese Kosten sind meist extrem höher, vor allem wenn es um umbauten für die Wohnung etc geht (Barrierefreiheit). Ich als ITler werde sicher keine BU abschließen.

shinin
Umbrella Corp.
- Mitglied seit
- 17.12.2005
- Beiträge
- 6.423
- Details zu meinem Desktop
- Prozessor
- AMD Ryzen 9 7950X3D
- Mainboard
- MSI MAG B650 TOMAHAWK WIFI
- Kühler
- be quiet! Dark Rock Pro 5
- Speicher
- 96 GB Corsair Vengeance DDR5 6000 Mhz
- Grafikprozessor
- AMD Radeon RX 7900 XT 20 GB
- Display
- EIZO EV3895-BK 37,5“ Curved Ultrawide
- SSD
- 2 TB Kingston KC3000 PCIe 4.0 NVMe M.2 SSD
- Soundkarte
- SOUND BLASTER X AE-5 PLUS
- Gehäuse
- Fractal Design Meshify 2
- Netzteil
- be quiet! DARK POWER 12 750W 80+
- Keyboard
- HyperX Alloy Origins PBT
- Mouse
- HyperX Pulsfire Haste Wireless
- Betriebssystem
- Windows 11 Pro
- Webbrowser
- Brave
- Sonstiges
- Beyerdynamic MMX300
- Internet
- ▼1000 Mbit ▲50 MBit
Ja, hallo. Wenn du Versicherungen bezahlst, bleibt von deinem Gehalt auch weniger über.
Darkwonder
Banned
- Mitglied seit
- 03.01.2009
- Beiträge
- 2.618
Guten Tag, darf man sie bitten leiser zu reden? Aber nur wenn es ihnen auch genehm wäre.

freestylercs
Urgestein
Ja super, du bist Chirurg und brichst dir die Hand. Kannst zwar nicht mehr arbeiten als Chirurg, aber hey, du kannst doch bestimmt noch Kisten einräumen?
BU's für Operateure sind aber btw. eh unbezahlbar, aus ebenjenem Grund.
Sind schon bezahlbar, aber als Arzt bekommst du auch irgendwo einen Job wenn du eine Hand verlierst. MDK oder in irgendeinem Gesundheitsamt etc.
free

holler
Enthusiast
- Mitglied seit
- 06.10.2010
- Beiträge
- 2.366
@Sharkbait:
Welche Versicherung soll das den sein, wenn man fragen darf? Ich kenne nur Rentenversicherungen die eine BU-Zusatzversicherung haben. Da bekommt man aber mit 60 EUR im Monat a) keine 1000 EUR BU Rente und hat b) keine 15.000 EUR zusammengespart
@all:
Wie ich schon oben geschrieben habe, gute BU Versicherungen schließen die abstrakte Verweisbarkeit aus und man muss nichtmal dann in einem anderen Beruf arbeiten.
Welche Versicherung soll das den sein, wenn man fragen darf? Ich kenne nur Rentenversicherungen die eine BU-Zusatzversicherung haben. Da bekommt man aber mit 60 EUR im Monat a) keine 1000 EUR BU Rente und hat b) keine 15.000 EUR zusammengespart
@all:
Wie ich schon oben geschrieben habe, gute BU Versicherungen schließen die abstrakte Verweisbarkeit aus und man muss nichtmal dann in einem anderen Beruf arbeiten.
Sharkbait
Enthusiast
- Mitglied seit
- 23.03.2011
- Beiträge
- 473
@Sharkbait:
Welche Versicherung soll das den sein, wenn man fragen darf? Ich kenne nur Rentenversicherungen die eine BU-Zusatzversicherung haben. Da bekommt man aber mit 60 EUR im Monat a) keine 1000 EUR BU Rente und hat b) keine 15.000 EUR zusammengespart
"Arroganz" Lebensversicherung

Ich muss allerdings dazu sagen dass mein job nahezu null Risiko hat und dazu kommt noch dass ich Mitglied im Industrie Pensionsverein bin. Das kostet ganze 10,- Euro im Jahr und dadurch werden die Beiträge günstiger.
Wie gesagt ich selbst kenne mich nicht so gut aus aber der versicherungsfutzi meines Vertrauens anscheinend schon.
Wird mir gerade so bewusst.
Erwähnenswert sei vielleicht noch dass zu Vertragsabschluss rund 20.000 Euro Rückzahlung geplant waren. Aufgrund der schlechten Zins Entwicklung wurde das aber runter gesetzt.
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
Ich glaube du kennst dich da besser aus als ich denn ich kann da nichts ausrechnen. Ich gebe auch nur wieder was der Versicherungs"Fach"Mann meines Vertrauens gesagt hat.
Beispiel: ich habe eine BU mit Rentenanteil. Für die zahle ich 60,- Euro im Monat fix. Im falle einer nachgewiesenen BU bekomme ich 1000,- Euro monatlich. In 30Jahren hab ich ohne Zinsen ganz grob 21.000 Euro eingezahlt. Laut aktuellem bescheid bekomme ich derzeit entweder rund 15.000 Euro cash oder eine kleine Rente monatlich. Ich muss dazu sagen dass bei Vertragsabschluss das noch ein bisschen besser ausgesehen hat was aber aufgrund der schlechten Zinsen momentan runter geschraubt wird.
Ich find das ganz ok so ... Kritik erwünscht ;-)
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
Durch meine Arbeit habe ich viel mit dem FDL-Sektor zu tun... und das hat meine Abneigung nur verstärkt

Grob gesagt zahlst du monatlich 60€ von deinem NETTO-Gehalt, bekommst nach 30 Jahren aber nur 75% davon wieder. Keine Zinsen, noch nicht mal Inflationsausgleich. Du sponsorst also die Versicherung mit 6000€, während die natürlich Zinsen damit erwirtschaftet (und einbehält). Rechne mal dagegen, was du mit einem tagesgeldkonto rausbekommst in der Zeit. Deine BU musst du auch immer nachweisen, und glaub mir - Versicherungen leben nicht davon, dass sie die Leistungen erbringen, sondern davon, sie nicht zu erbringen.
Gesendet von meinem GT-I9300 mit der Hardwareluxx App

ColeTrickle
Urgestein
Durch meine Arbeit habe ich viel mit dem FDL-Sektor zu tun... und das hat meine Abneigung nur verstärkt
Grob gesagt zahlst du monatlich 60€ von deinem NETTO-Gehalt, bekommst nach 30 Jahren aber nur 75% davon wieder. Keine Zinsen, noch nicht mal Inflationsausgleich. Du sponsorst also die Versicherung mit 6000€, während die natürlich Zinsen damit erwirtschaftet (und einbehält). Rechne mal dagegen, was du mit einem tagesgeldkonto rausbekommst in der Zeit. Deine BU musst du auch immer nachweisen, und glaub mir - Versicherungen leben nicht davon, dass sie die Leistungen erbringen, sondern davon, sie nicht zu erbringen.
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
Ich glaube die 20.000€ hätte er nach 30 Jahren als Einzahlungsbetrag, die 15.000€ sind aktuell, also vor 30 Jahren.
So habe ich das jetzt verstanden, interessant wäre daher zu wissen wie hoch der Auszahlungsbetrag nach 30 Jahren wäre.
So wäre es ja eine negative Rendite von 25% das würde doch keine abschließen...
Sent from my iPhone 4S
Ich glaube die 20.000€ hätte er nach 30 Jahren als Einzahlungsbetrag, die 15.000€ sind aktuell, also vor 30 Jahren.
So habe ich das jetzt verstanden, interessant wäre daher zu wissen wie hoch der Auszahlungsbetrag nach 30 Jahren wäre.
So wäre es ja eine negative Rendite von 25% das würde doch keine abschließen...
Sent from my iPhone 4S
Der Einzahlungsbetrag wird ja nicht kleiner, wenn der Rechnungszins in den Keller geht...
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
ColeTrickle
Urgestein
Was ist bitte ein Rechnungszins?
Die Aussage war:
"Nach 30 Jahren habe ich 20.000€ eingezahlt." "Gegenwärtig würde ich 15.000€ ausgezahlt bekommen oder so ähnlich."
Darauf wurde sinngemäß gepostet:
"Du hast 25% Verlust und fütterst damit nur die Versicherung."
Hier stellt sich eben die Frage wie lange wird denn schon eingezahlt und werden die 15.000€ aktuell z.B. nach 15 Jahren ausbezahlt oder wirklich erst nach 30 Jahren?
Sent from my iPhone 4S
Die Aussage war:
"Nach 30 Jahren habe ich 20.000€ eingezahlt." "Gegenwärtig würde ich 15.000€ ausgezahlt bekommen oder so ähnlich."
Darauf wurde sinngemäß gepostet:
"Du hast 25% Verlust und fütterst damit nur die Versicherung."
Hier stellt sich eben die Frage wie lange wird denn schon eingezahlt und werden die 15.000€ aktuell z.B. nach 15 Jahren ausbezahlt oder wirklich erst nach 30 Jahren?
Sent from my iPhone 4S
Sharkbait
Enthusiast
- Mitglied seit
- 23.03.2011
- Beiträge
- 473
Aaalso bis zur Rente sind es rund 30jahre die ein bezahlt wurden.
Das sind dann rund 21.000 Euro.
Bei Vertragsabschluss wurde ein einmalbetrag zum Rentenbeginn also nach 30 Jahren von 20.000 Euro vorausgesagt.
Aufgrund der schlechten Zinsen (aktuelle Mitteilung) wurde der Einmalbetrag auf rund 15.000 Euro neu berechnet.
Jetzt klarer?
6.000 Euro in 30 jahren für eine BU von 1.000 Euro find ich noch ok. Das ist ein monatlicher Beitrag von rund 17,- Euro ...
Wie gesagt zum Vertragsabschluss klang das noch viel besser.
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
Das sind dann rund 21.000 Euro.
Bei Vertragsabschluss wurde ein einmalbetrag zum Rentenbeginn also nach 30 Jahren von 20.000 Euro vorausgesagt.
Aufgrund der schlechten Zinsen (aktuelle Mitteilung) wurde der Einmalbetrag auf rund 15.000 Euro neu berechnet.
Jetzt klarer?
6.000 Euro in 30 jahren für eine BU von 1.000 Euro find ich noch ok. Das ist ein monatlicher Beitrag von rund 17,- Euro ...
Wie gesagt zum Vertragsabschluss klang das noch viel besser.
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
Ich glaube du kennst dich da besser aus als ich denn ich kann da nichts ausrechnen. Ich gebe auch nur wieder was der Versicherungs"Fach"Mann meines Vertrauens gesagt hat.
Beispiel: ich habe eine BU mit Rentenanteil. Für die zahle ich 60,- Euro im Monat fix. Im falle einer nachgewiesenen BU bekomme ich 1000,- Euro monatlich. In 30Jahren hab ich ohne Zinsen ganz grob 21.000 Euro eingezahlt. Laut aktuellem bescheid bekomme ich derzeit entweder rund 15.000 Euro cash oder eine kleine Rente monatlich. Ich muss dazu sagen dass bei Vertragsabschluss das noch ein bisschen besser ausgesehen hat was aber aufgrund der schlechten Zinsen momentan runter geschraubt wird.
Ich find das ganz ok so ... Kritik erwünscht ;-)
Gesendet von meinem GT-I9300 mit der Hardwareluxx App
Wenn du die jetzt schon abgeschlossen hast, dann lass die einfach laufen. Es gibt auch viele, die sagen, dass man lieber die gekoppelte Variante nehmen soll. (Die Versicherungsmakler haben sicherlich auch ein größeres Interesse an der gekoppelten, da die Provision wohl höher ist
)Ich habe mich mit dem Thema einfach lange beschäftigt und für mich entschieden, dass ich die Kopllung für wenig sinnvoll halte.
Zu den konkreten Bedingungen bei dir kann ich nicht wirklich was sagen. 60€ für 1000€ BU-Rente mit gekoppelter AV klingt erstmal fair. Bei meiner BU-Police gekoppelt an eine AV würde ich da wohl mehr bezahlen. Aber der Beitrag hängt auch einfach stark davon ab, wie lange die BU-Versicherung läuft (bis 60, 65 oder 67), wie alt man zum Einstieg ist, inwieweit da eine Dynamik enthalten ist, ... Das ist einfach ein zu komplexes Thema, um das mal eben in einem Forum abzuhandeln.
Die Einmalzahlung, die du da nach 30 Jahren bekommst, entspricht übrigens ungefähr einer monatlichen Einzahlung von 30€ (also die Hälfte deines Versicherungsbeitrags) mit ca. 3% (etwas weniger, wenn ich mich nicht verrechnet habe) verzinst.
Edit:
ich hätte vor dem Schreiben mal die Seite aktualisieren sollen

Hier wird von vielen vergessen, dass die BU immer eine Risikoabsicherung ist. Der Teil wird also nicht ausgezhalt. Nur der Rentenanteil (also die Alterversorge) wird verzinst. Dort zahlt Sharkbait ca. 10.000€ ein und bekommt nach 30 Jahren 15.000€ raus. Die 10.000€ für die BU-Absicherung sind einfach weg. Das ist wie mit der KFZ-Haftpflicht. Da bekommt man ja auch nix wieder
Zuletzt bearbeitet:
holler
Enthusiast
- Mitglied seit
- 06.10.2010
- Beiträge
- 2.366
Rechne mal dagegen, was du mit einem tagesgeldkonto rausbekommst in der Zeit. Deine BU musst du auch immer nachweisen, und glaub mir - Versicherungen leben nicht davon, dass sie die Leistungen erbringen, sondern davon, sie nicht zu erbringen.
Also soll ich lieber keine BU abschließen?
Zuletzt bearbeitet:
Man kann doch kein Tagesgeldkonto mit einer BU Vergleichen. Eine BU ist nunmal eine Versicherung! Eingezahlte Beiträge sind weg, wie bei der Autoversicherung. Ob du eine BU abschließen musst oder sollst, kannst nur du selber entscheiden. Wenn du dich dafür entscheidest, dann such dir eine gute heraus. Ich würde dir da empfehlen bei der Stiftung Warentest die Testberichte anzuschauen. Was auf jeden Fall Standard sein sollte, ist, dass die BU keine Abstrakte Verweisung hat. Aber es gibt heute kaum noch Versicherungen damit.
Entscheide für dich: Lohnt sich der finanzielle Aufwand der BU im Verhältnis zu deinem Einkommen, bzw bist du bereit diesen zu zahlen, für den entsprechenden Versicherungsschutz.
Für mich zählt die BU zu den Standardversicherungen, wie Hausrat und Haftpflicht. Aber jedem das seine!
Entscheide für dich: Lohnt sich der finanzielle Aufwand der BU im Verhältnis zu deinem Einkommen, bzw bist du bereit diesen zu zahlen, für den entsprechenden Versicherungsschutz.
Für mich zählt die BU zu den Standardversicherungen, wie Hausrat und Haftpflicht. Aber jedem das seine!
Zuletzt bearbeitet:
holler
Enthusiast
- Mitglied seit
- 06.10.2010
- Beiträge
- 2.366
Man kann doch kein Tagesgeldkonto mit einer BU Vergleichen. Eine BU ist nunmal eine Versicherung! Eingezahlte Beiträge sind weg, wie bei der Autoversicherung. Ob du eine BU abschließen musst oder sollst, kannst nur du selber entscheiden.
Mir geht es nicht darum ob ich eine benötige, sondern was der User den so tolle Alternativen aufzeigen kann.
In diesem Beitrag wurde einfach viel falsches geschrieben und das kann nur durch Unwissen oder schlechte Erfahrungen kommen...